ロシアで自動車ローン審査に落ちる人続出!
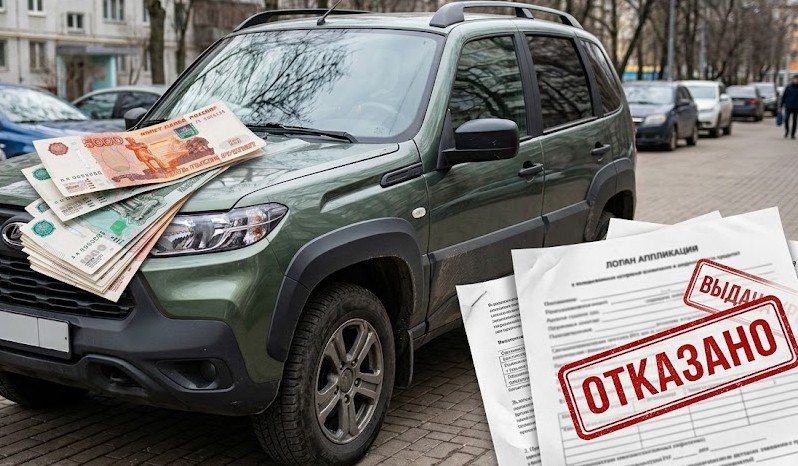
最近のロシアの自動車ローン(オートローン)市場で、「申請しても審査に落ちる」という事態が増えています。
ロシアの信用情報機関NBKIによると、2026年9月に銀行が却下した自動車ローンの申請は、全体の69.3%。日本では考えられないような水準ですね。8月の65.7%から3.6ポイント上昇し、再び70%に迫っています。この数字は申請件数に占める拒否割合です。1人が複数の銀行に申し込むこともあるので「申請者の7割」という意味ではありませんが、にしても多いですね。
なぜこれほど多くの審査が通らないのでしょうか? 金融機関は何を恐れているのでしょうか?
1. なぜ審査に落ちる人が多いのか?
最大の理由は、「高水準の政策金利」と「厳格な貸出規制」の組み合わせ。
ロシア中央銀行は、インフレを抑えるために政策金利を高く維持してきました。これに伴い、自動車ローンの金利も年20〜30%近くまで跳ね上がっている状態。金利が高いと、返済負担は一気に重くなります。
たとえば仮に年利25%で300万円の車をフルローン・60回払いにすると、利息だけで約228万円(総支払額は約528万円)。
さらに中央銀行は、国民の多重債務化を防ぐために、収入に対するローン返済額の割合(債務負担)が重い人には貸しにくくする規制を敷いています。
ただし、全員が一律に落ちているわけではありません。個人の信用スコアが高い人の拒否率は44%以下。また、地域差も大きく、拒否率はイルクーツク州で76.4%、アルタイ地方で76.2%ですが、一方、ニジニ・ノヴゴロド州では61.3%、サンクトペテルブルクでは61.4%です。
2. 金融機関が恐れる「滞納リスク」と「インフレの勢い」
銀行がここまで審査を厳しくする裏には、「貸し倒れ(デフォルト)への強い警戒感」があります。
過去最多を更新する延滞
銀行にとって最も避けたいのは、当たり前ですが貸したお金が返ってこなくなること。実際、ロシアではクレジットカードや消費者ローンの延滞率が上がっていて、銀行は「今貸したら確実に滞納される」という統計データに基づいてリスクを回避しているのです。
有事下にあるロシアでは、インフレで回収するルーブルの価値が目減りするリスクもあるため、金融機関は貸出金利を高めに設定しがち。しかし金利が高いほど利用者の毎月の負担は増え、延滞リスクも高まるという悪循環に陥っていると考えられます。
3. 現物資産(車)に変えて防衛しようとする消費者
ここで興味深いのは、これほど審査が厳しく金利も高いのに、なぜ多くの人が無理をしてまで車を購入しようとするのか?という点。
実際、2026年第1四半期の新車販売のうち、ローン利用は平均で約54%。半分以上がローンで買われています。
これは、ルーブル(現金)の価値が下がりやすいことへの警戒感があるからだと思っています。過去に通貨暴落やインフレを経験してきたロシアでは、現金で持つより、車や不動産などの「現物」に変えたほうが資産価値を守れるという考え方が根強いのでしょう。さらに、新車価格が今後も上がるという見方から、高い金利を払ってでも「今のうちに実物資産を手に入れておきたい」と考える人が多いのだと思います。
4. 今後の行方
ロシアの自動車ローン市場と自動車販売は、今後もしばらく厳しい状況が続くと予想されます。現金で車を一括購入(あるいは十分な頭金を用意)できる層と、高金利のローンに頼らざるを得ない(あるいは審査に落ちる)層との間には、「資産防衛ができるか」か「資産が削られ続けるか」のインフレヘッジ格差が生じます。
ロシアの事なので日本には全く関係ない話に見えますが、ロシアには日本の中古車が大量に輸出されていますので、日本の中古車相場に若干影響がでるかもしれないですね。
好きな車と、暮らそう。
AUTORIESEN
052-774-6151
サービス工場Blog
車検、点検、整備のあれこれを毎日更新!
熟練のメカニックの匠の技をご覧頂になれます